La vente est signée, le notaire a viré les fonds et plusieurs dizaines, voire centaines de milliers d'euros se trouvent désormais sur votre compte. Après avoir vendu un appartement locatif, une maison familiale ou une résidence secondaire, le réflexe est souvent de consulter les annonces pour racheter un autre bien. C'est compréhensible : on connaît la pierre, on peut la visiter et son prix semble moins fluctuant que celui des marchés financiers.
Mais vendre un bien ne crée aucune obligation de réinvestir dans l'immobilier. C'est même parfois l'occasion de sortir d'une logique de propriétaire-bailleur pour construire un patrimoine plus diversifié, plus souple et moins contraignant au quotidien. À condition de choisir ses placements en fonction de ses projets, plutôt que de chercher à reproduire son investissement précédent.
Avant d'investir, savoir ce qu'il reste réellement de la vente
Le prix de vente n'est pas nécessairement le capital dont vous disposez pour investir. Il faut partir du décompte final : remboursement éventuel du prêt, frais à la charge du vendeur, indemnités de remboursement anticipé si elles sont dues et fiscalité de la plus-value.
Ce dernier poste change radicalement selon le bien vendu. La plus-value réalisée sur la résidence principale est en principe exonérée, alors que celle d'une résidence secondaire ou d'un logement locatif peut être imposée, avec des abattements liés à la durée de détention. Le calcul de la plus-value sur un bien immobilier ne consiste toutefois pas simplement à soustraire le prix d'achat du prix de vente : certains frais d'acquisition et travaux peuvent aussi entrer en compte. Le notaire effectue généralement les calculs et les démarches fiscales correspondantes.
Attention aussi aux situations particulières : une exonération conditionnée au remploi du prix pour acheter une résidence principale, ou une vente réalisée par l'intermédiaire d'une société, ne se traite pas comme une cession ordinaire. Avant de placer la somme reçue, mieux vaut vérifier qu'aucune obligation ou dépense à venir n'a été oubliée.
Racheter un appartement : le choix familier, pas forcément le meilleur
L'immobilier locatif peut procurer des loyers réguliers et, avec un crédit, permettre de constituer un patrimoine grâce à l'effet de levier. Mais lorsqu'on vient de vendre, on connaît aussi son envers : taxe foncière, charges de copropriété, réparations, changement de locataire, impayés éventuels et périodes sans loyer. Une agence délègue une partie du travail, rarement toutes les décisions, et sa prestation a un coût.
Prenons un appartement acheté 240 000 euros et loué 900 euros par mois. Il génère 10 800 euros de loyers annuels, soit 4,5 % de rendement brut calculé sur le seul prix d'achat. Ce chiffre n'intègre ni les frais d'acquisition, ni les dépenses, ni la fiscalité. Le rendement net peut donc être sensiblement inférieur. Surtout, plusieurs années de loyers peuvent être absorbées par un chantier de toiture ou une rénovation énergétique.
Racheter peut avoir du sens pour un investisseur qui connaît parfaitement son marché et souhaite encore gérer un bien. Pour celui qui possède déjà sa résidence principale, voire d'autres logements, placer une nouvelle somme dans la pierre augmente en revanche la concentration de son patrimoine sur un même type d'actif. Et contrairement à un portefeuille financier, un appartement ne se revend pas partiellement lorsqu'on a besoin de 30 000 euros.
L'assurance-vie, pour investir sans retrouver les contraintes d'un bailleur
L'assurance-vie constitue une porte d'entrée naturelle vers les placements financiers. Elle permet de combiner, dans un même contrat, des fonds en euros bénéficiant d'une garantie en capital selon les conditions contractuelles, et des unités de compte investies par exemple en actions ou en obligations, dont la valeur peut évoluer à la hausse comme à la baisse.
Autre différence avec un appartement : il est possible de récupérer seulement une partie des sommes grâce à un rachat partiel, sans liquider tout son patrimoine. L'argent n'arrive pas instantanément, mais cette souplesse tranche avec les délais et les frais d'une transaction immobilière.
L'assurance-vie bénéficie également d'un cadre fiscal intéressant. Après huit ans, la part de gains comprise dans les retraits peut profiter d'un abattement annuel de 4 600 euros pour une personne seule ou 9 200 euros pour un couple soumis à imposition commune, sous réserve des conditions applicables. Les prélèvements sociaux restent dus.
Tout repose cependant sur le choix du contrat et des supports. Des frais annuels élevés réduisent progressivement le rendement, tandis qu'un fonds investi en actions reste risqué, même logé dans une assurance-vie. L'objectif n'est donc pas de remplacer systématiquement la pierre par un contrat, mais de sélectionner des investissements adaptés à la durée pendant laquelle on peut immobiliser son épargne.
Le bon réflexe : répartir la somme selon ses projets
Au moment d'encaisser une vente, la tentation est grande de demander quel placement rapporte le plus. La question utile est plutôt : de quelle part de cette somme aurez-vous besoin, et quand ?
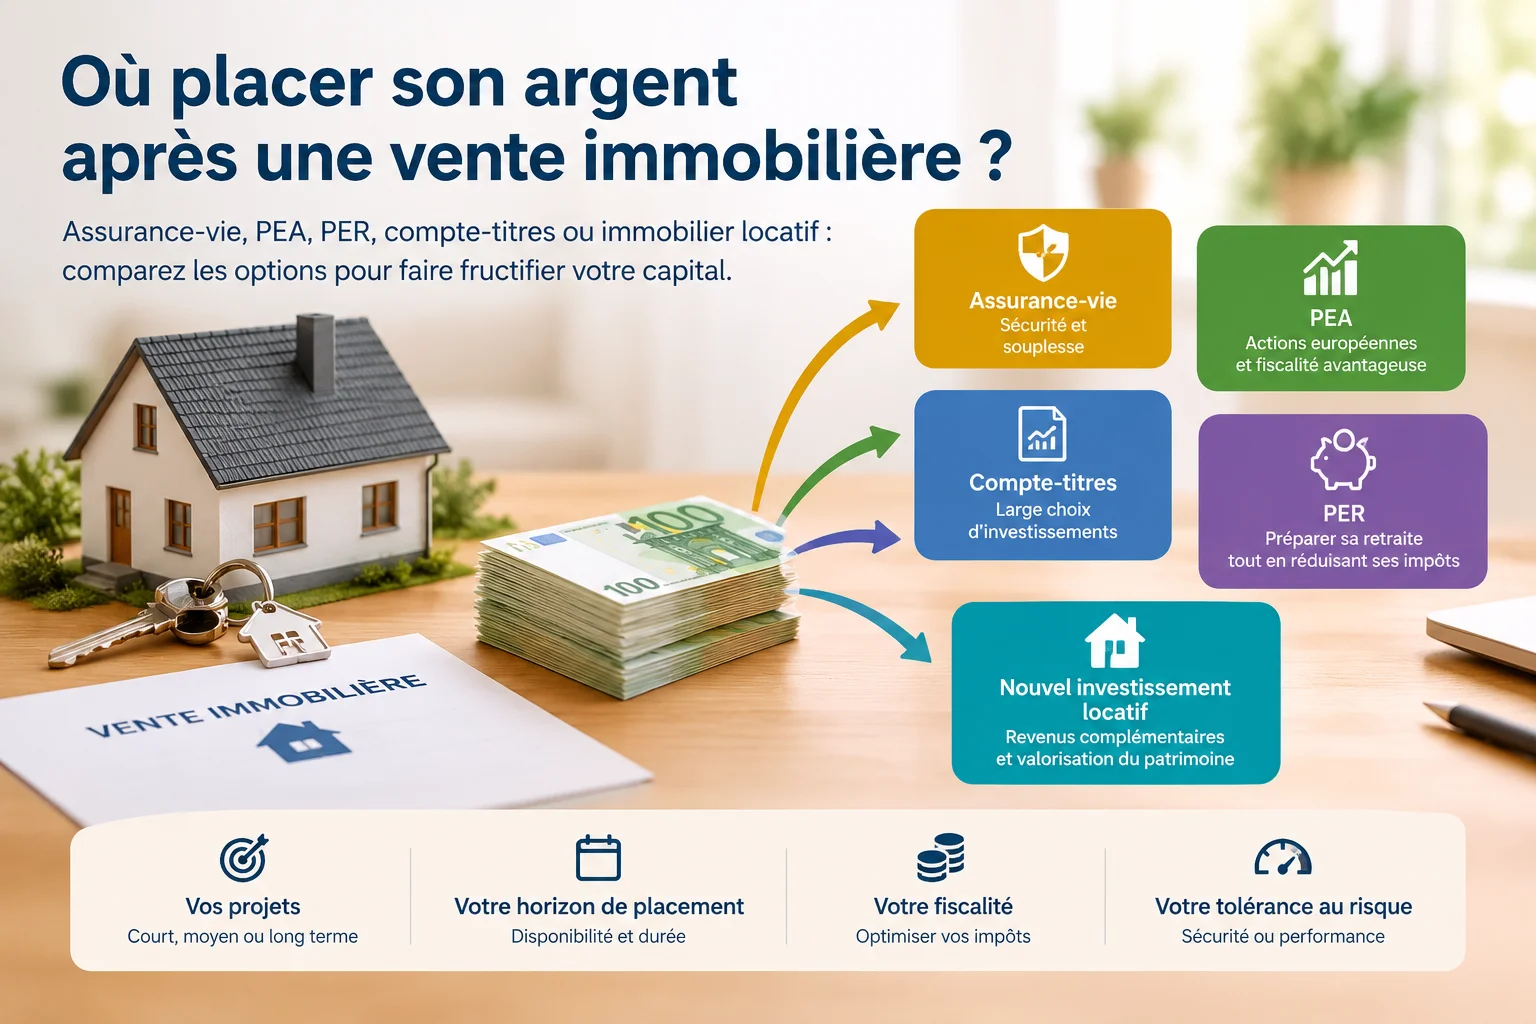
Dans son guide consacré à où placer son argent après la vente d'un bien immobilier, Prosper Conseil, cabinet de conseil en gestion de patrimoine indépendant, propose justement de partir de la situation patrimoniale globale, des objectifs et des projets du vendeur avant de comparer les solutions d'investissement. Cette méthode permet notamment d'identifier les déséquilibres créés par une exposition trop importante à l'immobilier et de répartir le capital en fonction de différents horizons.
Cette distinction entre les horizons de placement, également mise en avant par Prosper Conseil, a des conséquences très concrètes. L'argent destiné à acheter une résidence principale dans dix-huit mois n'a pas vocation à subir une baisse boursière juste avant la signature. Il sera plus logiquement orienté vers des placements sécurisés et disponibles. À l'inverse, un capital dont on n'a pas besoin pendant quinze ans peut supporter davantage de fluctuations en contrepartie d'un potentiel de croissance supérieur. Entre ces deux situations, plusieurs catégories de placements peuvent parfaitement coexister.
PEA et compte-titres : faire travailler le capital à long terme
Pour l'argent que l'on peut laisser investi plusieurs années, le plan d'épargne en actions (PEA) mérite examen. Il permet d'acheter des actions et des fonds éligibles, notamment certains ETF, ces fonds cotés qui permettent de diversifier facilement un portefeuille. Après cinq ans, les gains retirés sont exonérés d'impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Le plafond des versements d'un PEA classique est de 150 000 euros par personne.
Le PEA n'est toutefois pas un livret. Une baisse de marché peut réduire sensiblement le capital, et les investissements en actions s'envisagent plutôt sur un horizon long, généralement supérieur à huit ans. L'investisseur qui redoute de placer une grosse somme juste avant une correction boursière peut choisir d'échelonner ses achats. Cette méthode ne garantit pas une meilleure performance, mais elle peut aider à supporter les fluctuations.
Le compte-titres ordinaire (CTO) apporte une liberté supplémentaire. Sans plafond légal de versement comparable à celui du PEA, il donne accès à un univers d'investissements plus large : actions internationales, obligations, fonds et nombreux ETF. En contrepartie, ses revenus et plus-values réalisées sont généralement soumis à la fiscalité des valeurs mobilières, moins avantageuse que celle d'un PEA conservé suffisamment longtemps.
Ces deux enveloppes peuvent donc compléter une assurance-vie plutôt que la remplacer. La question n'est pas de trouver un seul placement capable de tout faire, mais d'utiliser chacun pour ce qu'il permet réellement.
Et le PER ? Intéressant, mais pas pour tout le capital
Le plan d'épargne retraite (PER) répond à un objectif différent. Les versements volontaires peuvent être déduits du revenu imposable, dans la limite d'un plafond personnel et selon les règles applicables. Pour une personne encore en activité, fortement imposée et soucieuse de préparer sa retraite, cet avantage peut justifier d'y consacrer une partie du produit de la vente.
Mais le PER n'est pas une façon d'effacer l'impôt sur une plus-value immobilière déjà réalisée. Son intérêt fiscal concerne principalement le revenu imposable, et la sortie peut être imposée à son tour. Surtout, l'épargne est en principe immobilisée jusqu'à la retraite, sauf cas de déblocage anticipé prévus par la loi, notamment pour l'acquisition de la résidence principale.
Il s'agit donc d'un outil complémentaire, à envisager en fonction de son âge, de sa fiscalité et de ses projets, plutôt que d'une destination automatique pour un capital récemment récupéré.
Un exemple : 280 000 euros à réinvestir, sans se précipiter
Imaginons un couple qui a vendu son appartement locatif et récupéré 280 000 euros nets, une fois le crédit remboursé et les frais réglés. Il prévoit 60 000 euros de travaux sur sa résidence principale dans dix-huit mois et souhaite conserver 30 000 euros d'épargne de précaution.
Ces 90 000 euros doivent rester facilement accessibles et peu exposés aux risques de marché. La question des placements plus dynamiques ne concerne alors que les 190 000 euros restants.
Pour cette seconde partie, plusieurs enveloppes peuvent cohabiter : de l'assurance-vie pour associer supports prudents et investissements de long terme, un PEA pour une exposition diversifiée aux actions et, si besoin, un compte-titres pour les placements qui n'entrent pas dans les autres enveloppes. Le PER n'intervient que si la situation fiscale et le calendrier de retraite le justifient. Naturellement, cette répartition illustrative doit être adaptée aux revenus, aux autres avoirs et à la tolérance au risque du ménage.
La vente d'un bien peut ainsi servir à rééquilibrer son patrimoine plutôt qu'à reconstruire aussitôt un nouveau patrimoine locatif. Il ne s'agit pas de remplacer un appartement par un produit financier miracle, mais de retrouver de la souplesse, de diversifier ses risques et de donner une fonction claire à chaque euro. Pour beaucoup d'anciens bailleurs, c'est déjà un changement appréciable.